网络贷款平台深度观察:从规模扩张到合规经营的行业转型逻辑
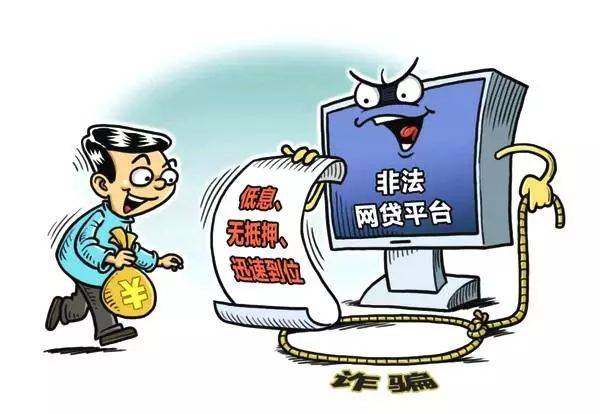
网络贷款平台在中国金融体系中扮演的角色,过去十年经历了从"补充渠道"到"监管重点"的剧烈位移。据中国人民银行发布的《2023年金融市场运行情况》显示,截至2023年末,全国小额贷款公司贷款余额约7620亿元,而持牌互联网贷款机构的助贷与联合贷款规模则远超这一数字。规模背后,行业正在经历一场由合规驱动的结构性重塑,理解这一转型逻辑,对借款人和投资人都具有现实意义。
一、行业格局:从野蛮生长到持牌经营
2017年之前,网络贷款平台数量一度超过6000家,P2P模式占据主流。随着《网络借贷信息中介机构业务活动管理暂行办法》及后续整治工作的推进,P2P平台于2020年底实现全部清零。取而代之的是持牌消费金融公司、互联网银行以及依托场景的助贷模式。截至目前,全国持牌消费金融公司共31家,互联网银行方面以微众银行、网商银行为代表,服务客群覆盖传统银行难以触达的长尾用户。
这一格局变化的核心在于监管逻辑的转向:从"备案管理"过渡到"牌照准入+穿透式监管"。2021年央行等七部门联合发布的《关于规范整顿"现金贷"业务的通知》后续细则,明确了综合年化利率上限、禁止不当催收、规范数据采集等要求,行业正式进入持牌经营阶段。
二、个人小额贷款的真实成本结构
借款人最关心的问题往往是"利息多少",但网络贷款平台的真实成本远不止名义利率。以某头部平台2023年披露的定价数据为例,其信用贷款产品日利率区间为0.02%—0.05%,折合年化约7.3%—18.25%,但若叠加服务费、担保费,部分产品的综合年化成本接近24%的司法保护上限。监管要求平台以"年化综合资金成本"形式明示,正是为了解决信息不对称问题。
- 名义利率:平台宣传的日利率或月利率,通常不含附加费用;
- 综合年化成本:包含利息、服务费、担保费在内的真实借款成本,是监管要求披露的核心指标;
- 逾期成本:罚息与违约金,部分平台按日计收,需重点关注合同条款;
- 隐性成本:提前还款违约金、账户管理费等,容易被忽视。
一个可供参考的案例是:某用户借款1万元、期限12个月、等额本息还款,若综合年化成本为18%,总利息支出约1000元;若成本升至24%,总利息支出约1340元。差异看似不大,但对短期周转用户而言,选择成本更透明的平台,实际负担差别明显。
三、投资理财视角:网贷资产的收益与风险再评估
对投资人而言,网络贷款平台相关的理财投资产品曾以"高收益、低门槛"吸引大量资金。但需要清醒认识的是,P2P清零后,普通投资人已无法直接参与网贷资产投资,合规路径主要是通过持牌机构发行的消费金融ABS或银行理财间接参与。据中国信托业协会数据,消费金融类ABS发行规模在2023年保持增长,底层资产分散度较高,但收益率普遍回落至3%—5%区间,与早年动辄8%以上的"网贷理财"不可同日而语。
这一变化提示投资人:收益率的回归本质上是风险定价的回归。任何承诺显著高于市场无风险利率的产品,都需要追问其底层资产与增信措施,而非仅看平台排名或宣传口径。
四、选择网络贷款平台的实用判断框架
面对市场上数量众多的线上贷款申请渠道,借款人可依据以下维度做初步筛选:
- 牌照资质:是否持有消费金融、小贷或银行牌照,可在监管官网查询;
- 利率披露:是否明示年化综合成本,而非仅展示日利率;
- 数据合规:是否过度索取通讯录、位置等非必要权限;
- 催收规范:合同中是否明确催收方式与边界;
- 客诉记录:可参考监管通报与第三方投诉平台的公开信息。
网络贷款平台的价值在于提升金融可得性,但其可持续性取决于合规经营与风险定价能力。对借款人而言,理性评估自身还款能力、读懂综合成本,比追逐"低息"宣传更为重要;对行业而言,从规模竞赛转向合规与风控的深耕,才是穿越周期的正途。